- 20 août
Le Trésor américain rachète sa propre dette
- Ton Crypto-Coach
- MACROÉCONOMIE
- 0 comments
Le Trésor américain vient de remettre un vieux débat sur la table : lorsqu’un gouvernement rachète ses propres obligations, est-ce qu’il «imprime de l’argent»?
Le 19 août, le Trésor américain a annoncé qu’il allait doubler la taille de certaines opérations de rachat d’obligations à long terme, passant de 2 à au moins 4 milliards de dollars par opération pour certaines échéances de 10 à 30 ans.
À première vue, ça peut ressembler au Quantitative Easing (QE) : des obligations sont rachetées et de l’argent revient vers les institutions financières.
Mais la mécanique est fondamentalement différente.
La Réserve fédérale peut créer des réserves bancaires. Le Trésor, lui, doit d’abord avoir l’argent.
EN GROS...
🌸 Le Trésor rachète des obligations déjà en circulation sur le marché secondaire.
🌸 Il les paie notamment avec l’argent contenu dans son Treasury General Account (TGA), son compte à la Réserve fédérale.
🌸 Lorsque le TGA diminue, les réserves de la banque du vendeur augmentent à la Fed et, si le vendeur est un investisseur non bancaire, son compte bancaire est crédité.
🌸 Il ne s’agit pas d’une création nette de nouveaux passifs de la Fed : une partie du bilan passe essentiellement du TGA vers les réserves bancaires.
🌸 Si le Trésor doit ensuite émettre de nouvelles obligations pour reconstituer son TGA, une partie de cet effet de liquidité peut être inversée.
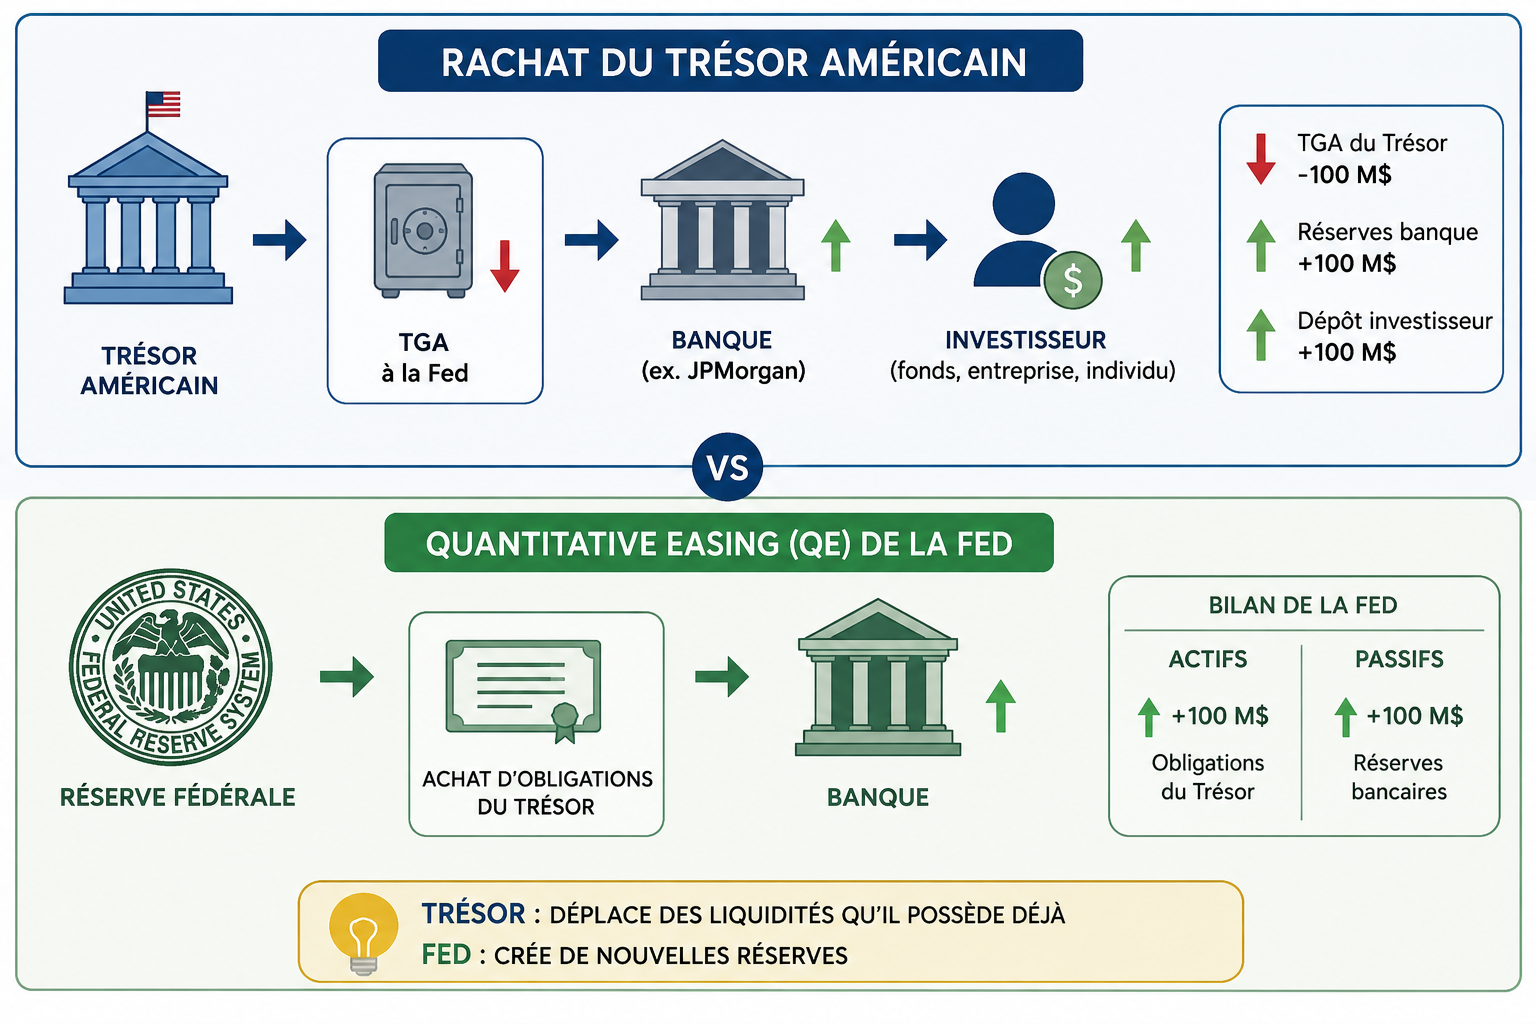
La mécanique en 100 millions de dollars
Imaginons qu’un fonds possède 100 M$ d’obligations américaines et que le Trésor les rachète.
Le fonds utilise JPMorgan comme banque.
Au règlement :
TGA du Trésor : -100 M$
Réserves de JPMorgan à la Fed : +100 M$
Dépôt bancaire du fonds : +100 M$
Le fonds ne possède plus son obligation. Il possède maintenant 100 M$ en dépôt bancaire.
JPMorgan détient de son côté 100 M$ de réserves supplémentaires.
C’est donc bien de la liquidité qui revient dans le système bancaire.
Mais nuance importante : ce n’est pas «toutes les banques» qui reçoivent simultanément ces réserves. C’est d’abord la banque du vendeur. Ces réserves pourront ensuite circuler entre banques au gré des paiements.
À l’échelle du système bancaire, toutefois, les réserves agrégées augmentent lorsque le TGA diminue.
PAUSE VOCABULAIRE
TGA — Treasury General Account : C’est essentiellement le compte-chèques du gouvernement américain auprès de la Réserve fédérale.
Les impôts et les revenus provenant des émissions de dette peuvent y entrer. Les dépenses du gouvernement en sortent.
Un TGA qui monte tend donc à retirer des liquidités du système bancaire.
Un TGA qui baisse tend à en remettre.
Pourquoi ce n’est pas du QE ?
Le QE veut dire «Quanitative Easying». Où «Assouplissement quantitatif» en français. Ou «Impression monétaire», en version sans Bull Shit camouflante. ;)
C’est ici que la différence devient cruciale entre Rachat de dette et Impression monétaire.
Le Trésor doit financer ses rachats avec de l’argent qu’il possède déjà, provenant principalement des impôts ou de ses émissions de dette.
Supposons qu’il émette d’abord 100 M$ de nouvelles obligations pour remplir son TGA.
L’argent fait alors :
investisseurs → TGA
Puis il utilise ces 100 M$ pour racheter une ancienne obligation :
TGA → investisseurs et système bancaire
Sur l’ensemble du cycle, une partie de l’effet peut donc simplement s’annuler.
DONC, de dire : «Le Trésor rachète sa dette, donc il imprime de l’argent» est donc trompeur.
Par contre, le QE fonctionne autrement.
Lorsque la Fed achète 100 M$ de Treasuries, elle peut créditer directement 100 M$ de nouvelles réserves bancaires. Son bilan augmente alors des deux côtés :
Actifs : +100 M$ de Treasuries
Passifs : +100 M$ de réserves bancaires
La Fed n’a pas besoin d’avoir préalablement collecté ces 100 M$.
C’est la frontière fondamentale :
Fed : peut créer les réserves nécessaires à ses achats.
Trésor : doit financer ses achats.
Et la masse monétaire?
Il existe tout de même une subtilité.
Si le Trésor rachète une obligation appartenant à un investisseur non bancaire, son dépôt bancaire augmente. Certains agrégats monétaires peuvent donc augmenter temporairement.
Mais il faut regarder le cycle complet.
Si le Trésor avait auparavant rempli son TGA en vendant une nouvelle obligation à un investisseur non bancaire, les dépôts avaient pu diminuer au moment de cette émission.
Autrement dit, il faut distinguer :
création monétaire;
et
circulation de liquidité.
OÙ EN SOMMES-NOUS?
Le programme américain de rachats existe depuis mai 2024. Son objectif officiel est notamment d’améliorer la liquidité du marché des Treasuries et de faciliter la gestion de trésorerie du gouvernement.
La nouveauté est l’augmentation annoncée cette semaine pour certaines obligations longues.
Le marché a réagi rapidement : le rendement du Treasury à 30 ans a reculé d’environ 10 points de base après avoir dépassé 5,3 %.
Mais il faut garder les proportions en tête.
Quelques milliards de dollars par opération restent modestes dans un marché des Treasuries de plus de 30 000 milliards.
Nous ne sommes donc pas devant un « QE déguisé » massif. Et encore moins, pour l’instant, devant un véritable Yield Curve Control.
POURQUOI C’EST IMPORTANT?
Même sans création monétaire directe, les rachats du Trésor peuvent influencer les conditions financières.
En retirant certaines obligations longues du marché, le Trésor peut réduire leur offre disponible.
Toutes choses égales par ailleurs :
moins d’offre → prix plus élevé → rendement plus faible.
Or les taux des Treasuries servent de référence à une grande partie du système financier américain.
Des taux longs plus faibles peuvent éventuellement signifier :
🌸 hypothèques moins coûteuses;
🌸 financement corporatif moins cher;
🌸 conditions financières plus accommodantes;
🌸 valorisations financières plus élevées.
Le vrai changement de régime surviendrait toutefois si le Trésor commençait à poursuivre explicitement un objectif de taux :
«Nous ne voulons pas que le Treasury à 30 ans dépasse X %, et nous rachèterons suffisamment d’obligations pour l’empêcher.»
Et surtout si la Fed devait intervenir pour soutenir cette stratégie.
On passerait alors progressivement de la gestion de liquidité, à la gestion des taux, puis potentiellement au Yield Curve Control.
C’est cette évolution qu’il faut surveiller.
Pas simplement le fait que le Trésor rachète ses propres obligations.
🧠 ENVIE D’EN SAVOIR PLUS ?
Rejoins la communauté de pratique de Ton Crypto-Coach : chaque semaine, on décortique l’actualité crypto et macroéconomique, on vulgarise les concepts complexes et on apprend à regarder au-delà des manchettes.
SOURCES :
Sources officielles
🌸 U.S. Treasury — programme de buybacks
🌸 U.S. Treasury — fonctionnement et objectifs des rachats
🌸 Federal Reserve Bank of New York — Treasury Debt Auctions and Buybacks
https://www.newyorkfed.org/markets/treasury-debt-auctions-and-buybacks-as-fiscal-agent
🌸 Federal Reserve — TGA et réserves bancaires
Sources marché :
🌸 Reuters — 19 août 2026, hausse de la taille de certains buybacks
https://www.reuters.com/world/us-treasury-double-sizes-some-debt-buyback-operations-least-4-billion-2026-08-19/
🌸 Reuters — réaction du marché obligataire
⚠️ Avis de non-responsabilité
Ce contenu est publié à des fins éducatives et d’information seulement. Il ne constitue ni un conseil financier ni une recommandation d’investissement. Faites toujours vos propres recherches avant de prendre une décision financière.